


- 法人代表:陈鋆
- 总部:广州越秀区东风东路726号
- 员工:约568人(2025)
- 资质:高新技术企业、专精特新、全甲级招标资质
三、发展历程(关键节点)
- 1994:前身“广东省机械进出口集团公司国际招标公司”
- 2007:整体变更为“广东广机国际招标股份有限公司”
- 2010:更名国义招标股份有限公司
- 2021:北交所首批上市(代码831039/920039)
四、股权结构(2026Q1,国资主导)
1. 广东省粤新资产管理有限公司:32.41%(实控)
2. 东莞市润都企业管理咨询:17.94%
3. 广东民航机场建设:10.11%(国资)
4. 广东地方铁路:6.77%(国资)
- 特点:前四大股东持股67.23%,国资合计超60%,流通盘约30%
五、核心业务(三大板块)
1)招标代理(基本盘,占比约95%)
- 国际招标、工程招标、政府采购、机电招标
- 行业:医疗、交通、能源、电信、环保、市政
2)招标增值/全过程咨询(增长重点)
- 采购代理、造价咨询、项目管理、BIM、碳中和咨询
3)数字化平台(技术壁垒)
- 国e平台:第三方电子招投标平台,国家试点、两化融合认证
- 布局:大数据、AI审核、碳资产管理、区块链存证
六、财务快照(2024–2025,单位:人民币)
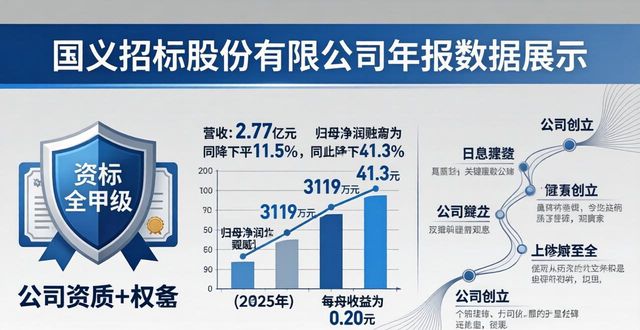
- 2025年报:营收2.77亿(-11.5%);归母净利3119万(-41.3%);每股收益0.20元
- 2026Q1:营收5506万;归母净利771万;每股收益0.05元
- 下滑主因:招标代理收入减少(-12.95%)+ 利息收入下降
七、核心优势
1. 行业地位:全国前五、广东第一,十大领军企业
2. 国资背景:省属国企,信用强、资源稳
3. 资质齐全:全甲级、高新、专精特新,稀缺性高
4. 数字化先发:国e平台+碳资产+AI,技术护城河
5. 区域壁垒:深耕大湾区,本地项目份额高
八、风险与挑战
1. 行业下行:基建/政府采购放缓,招标量承压
2. 盈利收缩:2025净利腰斩,现金流波动
3. 竞争加剧:同行低价竞争,利润率受压
4. 政策变化:招投标法规调整,合规成本上升
九、发展战略(2026+)
- 深耕主业:稳住传统招标,扩大医疗/新能源份额
- 全过程咨询:向“招+采+管+控”一体化升级
- 数字化转型:国e平台迭代,AI/大数据降本增效
- 绿色双碳:打造碳咨询+碳资产管理新增长点
十、一句话总结
国义招标=广东国资+北交所上市+招标龙头+数字化+碳中和,传统基本盘稳、转型有看点,是基建/政府采购链上的核心服务商。
️风险提示:以上仅为公司基本面梳理,不构成任何投资建议,股市有风险,投资需谨慎。
评论一下吧
取消回复